Dos mercados, distintas dinámicas
OFICINAS: ESTABILIDAD, DEMANDA SELECTIVA Y NUEVOS PROYECTOS
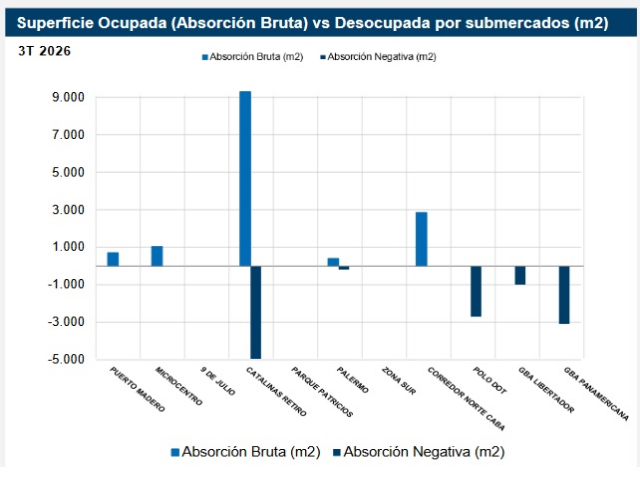
El mercado de oficinas Clase A mantuvo una dinámica estable. Registramos una absorción bruta de 14.298 m² y una absorción neta positiva de 2.364 m², mientras que la vacancia se ubicó en 15,8%, prácticamente sin cambios frente al 15,9% del trimestre anterior. El valor promedio de renta pedida también permaneció estable en US$ 22,6/m²/mes.
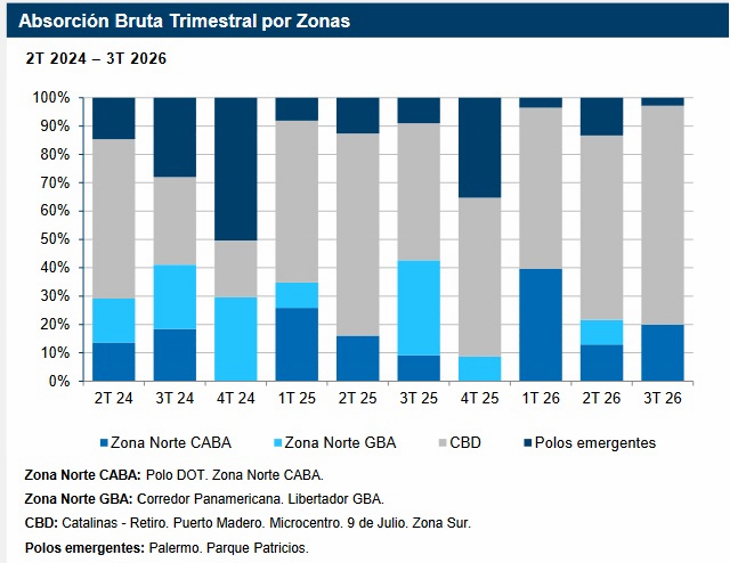
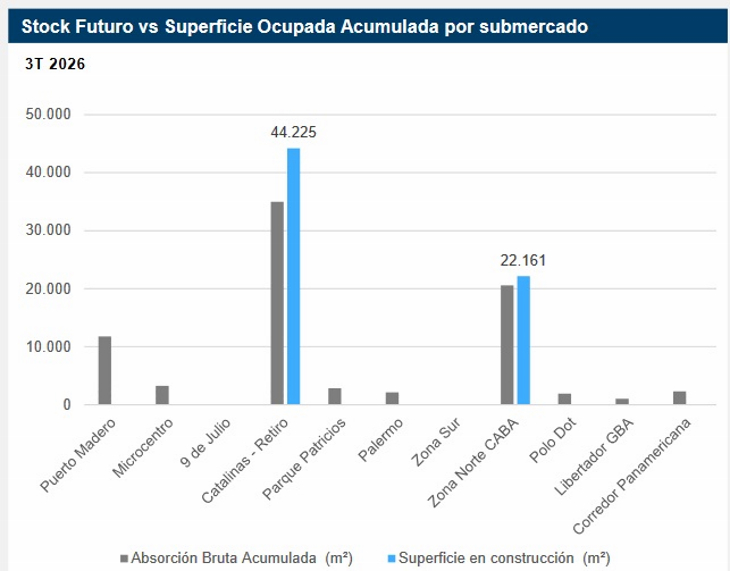
La actividad se concentró principalmente en Catalinas–Retiro y Zona Norte CABA, los submercados que registraron los mayores saldos positivos. El relevamiento muestra que la demanda continúa priorizando oficinas capaces de responder a las necesidades actuales de las empresas, mientras que los espacios con configuraciones o prestaciones menos competitivas requieren más tiempo para encontrar ocupantes.
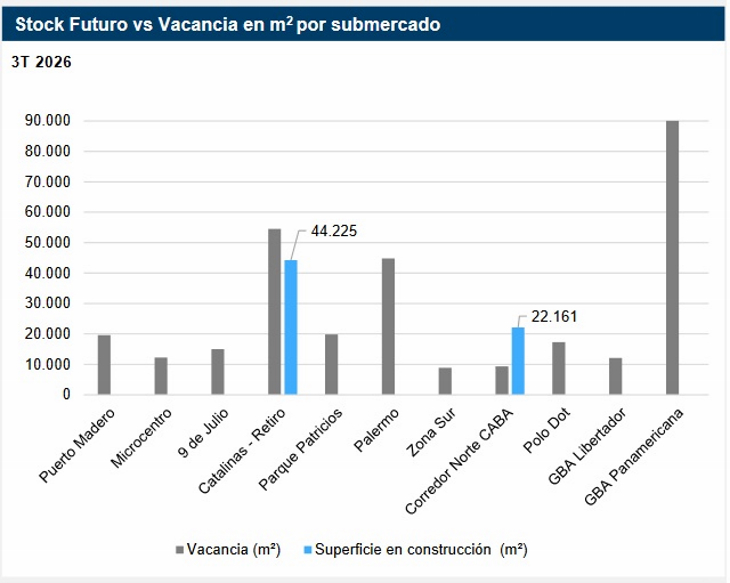
También se observa una reactivación de la superficie futura. El pipeline alcanzó los 66.386 m² rentables en construcción, distribuidos entre Alem y Córdoba, en Catalinas–Retiro, y HIT 19 y BIND, en Corredor Norte CABA. La incorporación de estos dos últimos proyectos durante el trimestre vuelve a ampliar las alternativas futuras del mercado.
De esta manera, se parecía un mercado que continúa avanzando hacia una estabilización gradual, donde la calidad edilicia, la eficiencia de las plantas, la ubicación y las condiciones comerciales ganan peso en las decisiones de ocupación.
INDUSTRIAL Y LOGÍSTICO: MAYOR DISPONIBILIDAD Y UN MERCADO EN RECONFIGURACIÓN
En este segmento, el tercer trimestre profundizó el proceso de ajuste que se venía observando durante 2026.
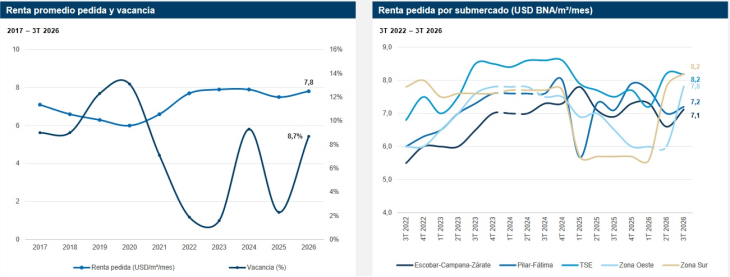
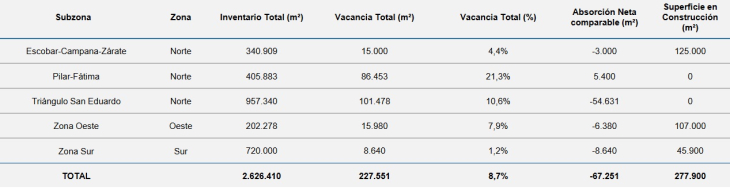
La absorción neta fue de -67.251 m², marcando el tercer trimestre negativo consecutivo y llevando el acumulado anual a -180.359 m². Como resultado, la vacancia pasó del 6,6% al 8,7%, su nivel más alto desde 2024.
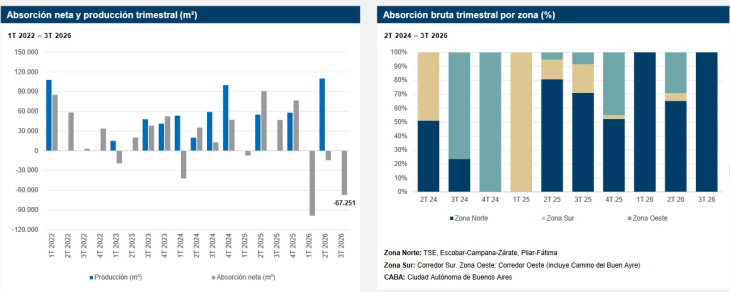
El ajuste se concentró especialmente en Triángulo San Eduardo, que explicó el 81% de la absorción negativa del trimestre. Sin embargo, esto no significa que la demanda se haya detenido: registramos 39.647 m² de absorción bruta, concentrados íntegramente en Zona Norte, mientras que Pilar–Fátima fue el único submercado con absorción neta positiva.
El aumento de la superficie disponible empieza, a su vez, a generar más alternativas y posibilidades de negociación para los ocupantes. La renta promedio pedida alcanzó los US$ 7,8/m²/mes, aunque este incremento está influido por las características y valores de la superficie recientemente liberada en Triángulo San Eduardo.
En paralelo, la superficie en construcción creció un 54% respecto del segundo trimestre, hasta alcanzar los 277.900 m². Una parte importante de este pipeline corresponde a desarrollos built-to-suit, que ingresarán ya ocupados y, por lo tanto, no necesariamente ejercerán presión adicional sobre la vacancia.
DOS SEGMENTOS, DISTINTAS DINÁMICAS
Los resultados reflejan un mercado inmobiliario corporativo que requiere una lectura cada vez más específica según el tipo de activo.
En oficinas, se observa estabilidad y una demanda que continúa concentrándose en los productos que mejor responden a los requerimientos corporativos actuales. En industrial y logística, el incremento de la disponibilidad abre una nueva etapa, con más alternativas para los ocupantes y un mercado que continúa reconfigurándose.
Para más información, accedé a los Reportes Completos.