Por primera vez habrá créditos para comprar en pozo
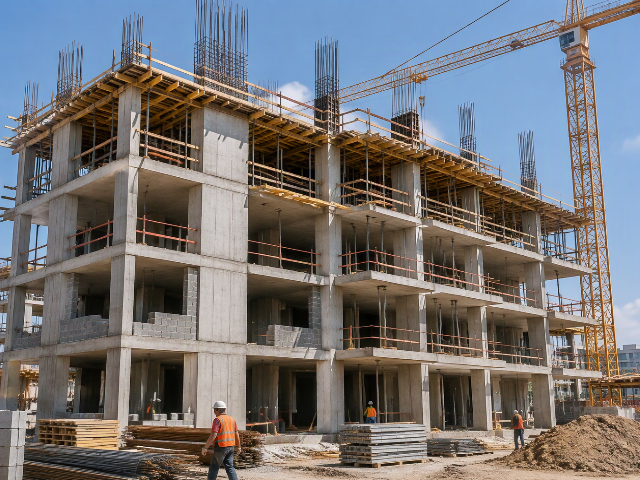
El Banco Central (BCRA) convocó para la tercera licitación de $200.000 millones del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES, con una modificación que incluye a los desarrollos en construcción, de esta forma la medida busca resolver una de las dificultades del sector que era la imposibilidad de acceder a un crédito hipotecario cuando la unidad no podía ser escriturable.
En general, los créditos hipotecarios están destinados a financiar la compra de propiedades usadas o a estrenar y con documentación apta para constituir una hipoteca tradicional. Esta modificación abre una alternativa para la compra de unidades en el pozo, una normativa que era reclamada por los desarrolladores.
La convocatoria quedó formalizada por la Comunicación B 13258, del Banco Central (BCRA), con las siguientes condiciones: El monto es de $200.000 millones, igual al de las dos licitaciones anteriores. La tasa para los compradores es UVA + 7,5% nominal anual. Los bancos tendrán 90 días corridos desde la acreditación de los fondos para otorgar los créditos. Además. cada entidad podrá recibir hasta el 40% del monto licitado, sujeto también a otros límites patrimoniales y de cartera. Destinos: compra, construcción, ampliación y refacción de viviendas. Se admiten operaciones con boleto de compraventa y compromiso de hipoteca o hipoteca divisible pendiente de división.
REPERCUSIONES
Desde CEDU+AEV celebraron la medida que habilita a los bancos a aplicar los fondos recibidos también a hipotecas destinadas a viviendas en construcción
En un comunicado destacaron que la posibilidad de constituir hipotecas divisibles sobre proyectos en desarrollo permite acercar el financiamiento hipotecario al proceso productivo de la vivienda y no solamente al producto terminado. “Financiar al comprador desde el pozo es, al mismo tiempo, una de las formas más eficaces de financiar la construcción de las viviendas que el país necesita. Cuando una familia obtiene una hipoteca para comprar una vivienda en construcción, además se pone en marcha una obra. Y detrás de cada obra aparecen empleo, proveedores, materiales, profesionales, impuestos e inversión. Por eso, financiar viviendas desde el pozo tiene un enorme efecto multiplicador”, precisaron.
En cuanto a su instrumentación, Mali Vázquez, directora Ejecutiva de la institución, indicó que en primera instancia los bancos tendrían que sacar líneas de créditos para la compra en pozo. A partir de eso, los desarrolladores interesados tendrán que cumplir con los requisitos que las entidades soliciten. Además aclaró que no existe un porcentaje mínimo obligatorio que los bancos deban asignar a viviendas en pozo. Los fondos licitados también pueden destinarse a la adquisición de viviendas terminadas, tanto nuevas como usadas, y a otras operaciones habitacionales elegibles.
“Por eso, establecer un cupo específico para financiar viviendas en pozo permitiría asegurar que una parte de los recursos se traduzca efectivamente en nuevos desarrollos, ampliando la oferta habitacional y generando mayor previsibilidad para la inversión privada”, puntualizó.
Carlos Spina, vicepresidente de CEDU + AEV, comentó que están muy conformes con esta iniciativa que venían reclamando hace tiempo. Sin embargo, evaluó que el proceso será lento, no habrá una abundancia de créditos, además hay que considerar que el poder adquisitivo de la gente está dañado, no hay expectativas de inversión sobre todo por parte del ciudadano medio.”Pero siempre es mejor que haya crédito, teniendo en cuenta la suba de los costos en los últimos dos años que se incrementaron 90% y los precios solo un 20%. La viabilidad comercial en muchos lugares, no pemium, es muy difícil quizás el crédito ayude a redondear para arriba, de manera que puedan convalidar los nuevos costos y poner la rueda en marcha”, apuntó.