Cómo saber si un terreno es un buen negocio
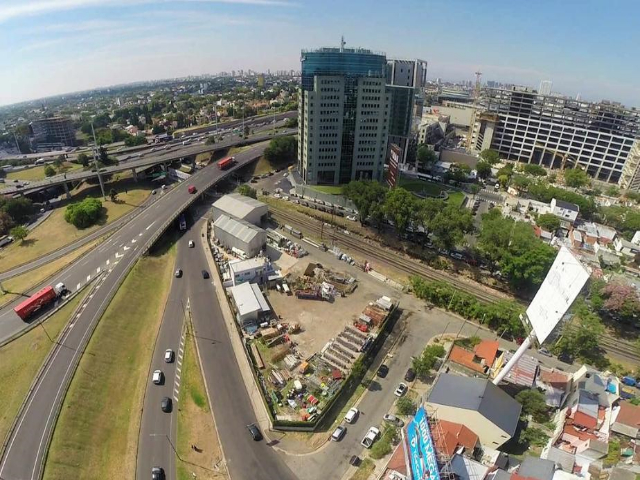
Para que un desarrollo inmobiliario avance, no alcanza con encontrar un terreno bien ubicado ni con proyectar un edificio atractivo. La viabilidad de un negocio depende de cómo se combinan tres variables: la tierra, la normativa que determina qué se puede construir y la planificación financiera necesaria para sostener la obra.
“El desafío actual para que los desarrollos urbanos sean viables es ganar eficiencia y optimizar costos en cada etapa. Para eso, es fundamental analizar muy bien cada proyecto para compatibilizar las condiciones del terreno, el marco normativo y la planificación financiera”, señala Mali Vázquez, directora ejecutiva de CEDU+AEV. Para la entidad, la articulación entre el sector público y el privado también resulta clave para superar obstáculos, generar previsibilidad y favorecer las inversiones.
Desde la desarrolladora Gewin, con más de 25 años de trayectoria en el negocio, Nicolás Marengo coincide en que la oportunidad puede aparecer a partir de un terreno, pero que la decisión de avanzar exige analizar el conjunto. “La oportunidad suele aparecer con la tierra, pero enseguida analizamos las variables de forma conjunta. Un terreno puede estar muy bien ubicado y aun así no servir para el proyecto que pretendemos desarrollar, ya que el costo de construcción del metro cuadrado sale lo mismo en una ubicación que en otra. Y el precio de venta no. Por ende, el número no cierra. Algunos sitios te llevan a incidencias de terrenos negativas”, explica el socio de la firma.
La evaluación inicial consiste en determinar la capacidad constructiva, cuántos metros podrán comercializarse y a qué precio. La diferencia entre la superficie total de un edificio y la que efectivamente se vende puede modificar la rentabilidad de la operación. A eso se suma la capacidad de financiar la construcción mediante preventas y ventas durante el desarrollo. “Si esas piezas encajan, avanzamos”, resume Marengo.
LA TIERRA: MÁS QUE UBICACIÓN Y METROS CUADRADOS
Para Damián Springer, CEO de Click Lands, firma especializada en la comercialización de terrenos, el potencial de una parcela se mide por la eficiencia del proyecto que permite desarrollar. No alcanza con analizar su ubicación o sus dimensiones: es necesario establecer qué proporción de los metros construidos podrá convertirse en superficie vendible y si esa relación deja un margen suficiente para el desarrollador. Las áreas comunes excesivas o las tipologías poco eficientes pueden transformar una oportunidad aparente en un mal negocio.
El precio del lote es otra variable central, pero no funciona de manera aislada. También importan las condiciones de pago, la situación legal del inmueble y la velocidad con la que podrían venderse las unidades terminadas en esa zona.
La demanda de cada barrio también condiciona el producto. Según Springer, el corredor norte tradicional de la Ciudad de Buenos Aires —que incluye Palermo, Belgrano, Núñez y Recoleta— mantiene una demanda compradora que favorece la absorción de unidades en pozo. En zonas como Saavedra, Villa Urquiza, Colegiales y Villa Crespo, los valores de venta son menores, pero también lo es la incidencia del terreno sobre el negocio. Esa combinación puede dejar un margen de rentabilidad que no siempre aparece en otras áreas, donde el precio de venta no alcanza para compensar la inversión.
El análisis, además, debe contemplar las expectativas del propietario. Un terreno publicado a un precio elevado no necesariamente tiene ese valor para un desarrollo inmobiliario. “El valor de un terreno no lo define lo que el dueño ‘quiere o necesita cobrar’, sino lo que un desarrollador puede pagar despojado de toda subjetividad”, plantea Springer. Para el desarrollador, la ecuación debe considerar el precio de venta del proyecto, el costo de construcción y el margen esperado. Si esos números no validan el valor del lote, la operación pierde sentido.
NORMATIVA Y CONTRATOS: LOS RIESGOS QUE PUEDEN FRENAR UNA OBRA
La capacidad constructiva no depende solamente de lo que un desarrollador proyecta, sino de lo que las reglas permiten y de los tiempos que demanda obtener las aprobaciones. A esas condiciones se suman cuestiones legales que pueden demorar una operación incluso cuando existe demanda y el negocio parece viable. Patricio Trench, partner de Barreiro Abogados, advierte sobre problemas vinculados con sucesiones sin resolver, condóminos que no llegan a un acuerdo, ocupantes no previstos o medidas cautelares que pueden detener una obra.
Antes de comprometer capital, el análisis jurídico debe establecer quién es el titular del inmueble, qué derechos pesan sobre la propiedad y si existen condiciones que puedan complicar la operación. También es necesario definir cómo se adquiere el terreno y qué garantías tendrá cada parte.
La previsión contractual también alcanza a la construcción y a la comercialización. Los acuerdos con contratistas y proveedores deben establecer cómo se certifican los avances, qué sucede ante cambios en la obra y cuáles son las consecuencias de los incumplimientos. A su vez, los compromisos asumidos con los compradores deben contemplar plazos de entrega y posibles demoras. “Un desarrollo bien estructurado no es el que no tiene riesgos. Es el que tiene cada riesgo identificado, asumido o repartido a conciencia, antes de comprometer capital”, sostiene Trench.
PLANIFICACIÓN FINANCIERA: EL NEGOCIO TAMBIÉN SE DEFINE DURANTE LA OBRA
Una vez que la tierra y las condiciones normativas permiten avanzar, la pregunta pasa por cómo sostener la inversión hasta la entrega. Santiago Vitali, fundador de De.De, consultora financiera especializada en desarrolladoras inmobiliarias, plantea que el primer paso es determinar si los ingresos proyectados superan los costos. Pero esa rentabilidad esperada no garantiza que el proyecto pueda ejecutarse: la venta de unidades no siempre acompaña el ritmo de desembolsos que exige la construcción.
“Se debe analizar por partes. Primero, definir el Estado de Resultado. Que todo lo que entre supere todo lo que hay que enfrentar. En este momento del mercado, eso sucede en determinadas zonas y ciudades; no todo desarrollo hoy genera una ganancia”, explica Vitali. Una vez validada esa primera ecuación, el desarrollador debe definir cómo cubrirá la diferencia entre los ingresos por ventas y las necesidades de fondos de la obra, mediante capital propio, inversores, canjes u otras alternativas de financiación.
La preventa sigue siendo una herramienta relevante, especialmente para los desarrolladores que cuentan con canales comerciales consolidados. En proyectos de mayor escala también empiezan a aparecer alternativas vinculadas con el mercado de capitales, como fideicomisos financieros y fondos de inversión orientados a la compra de metros cuadrados.
La planificación, además, debe incorporarse desde el diseño. Marengo advierte que cada decisión arquitectónica tiene consecuencias sobre los costos, los plazos y el capital necesario. “Ya no alcanza con mirar cuánto vas a ganar al final. Hay que mirar mes a mes cuánto sale, cuánto entra y qué pasa si las ventas demoran o la obra se extiende. El tiempo también cuesta, aunque no siempre aparezca tan claro en la primera cuenta”, señala. Coordinar las compras, la ejecución y la comercialización se vuelve así parte de la ecuación económica.
La estabilidad de los costos ofrece hoy mayor previsibilidad que durante 2024 y 2025, cuando las subas podían dejar desfasados los presupuestos de una obra en pocos meses. Sin embargo, Vitali advierte que el ritmo de ventas todavía obliga a los desarrolladores a ofrecer más financiación y diferenciar sus productos para generar volumen. A eso se suman las demoras en las aprobaciones de obra y las inspecciones finales, que pueden postergar el inicio de los trabajos o la subdivisión de las unidades, y limitar su acceso al crédito hipotecario.
La conclusión que comparten los especialistas es que la viabilidad de un desarrollo no depende de una única decisión, sino de la consistencia entre todas las variables. Una buena ubicación no compensa una normativa desfavorable; un proyecto rentable puede fracasar si no tiene fondos para sostener la obra, y una estructura financiera sólida no resuelve un problema de títulos o contratos. Para Vázquez, avanzar requiere precisamente esa mirada integral y una mayor articulación público-privada que permita reducir obstáculos. En la práctica, el negocio empieza mucho antes de colocar el primer ladrillo: empieza cuando la tierra, las reglas y los números logran cerrar al mismo tiempo.